IMPREVIDENZA SOCIALE
Sono anni che tutti i rilevatori statistici ci informano, o meglio ci ammoniscono, che la previdenza sociale, così com’è impostata, è presto destinata a non reggere il carico di un flusso di nuovi pensionati, maggiore di quelli che muoiono, sulla cattiva strada di diventare pari, o addirittura più numerosi dei lavoratori che, con i loro contributi, dovrebbero mantenere quanti non lavorano più per raggiunti limiti di età.
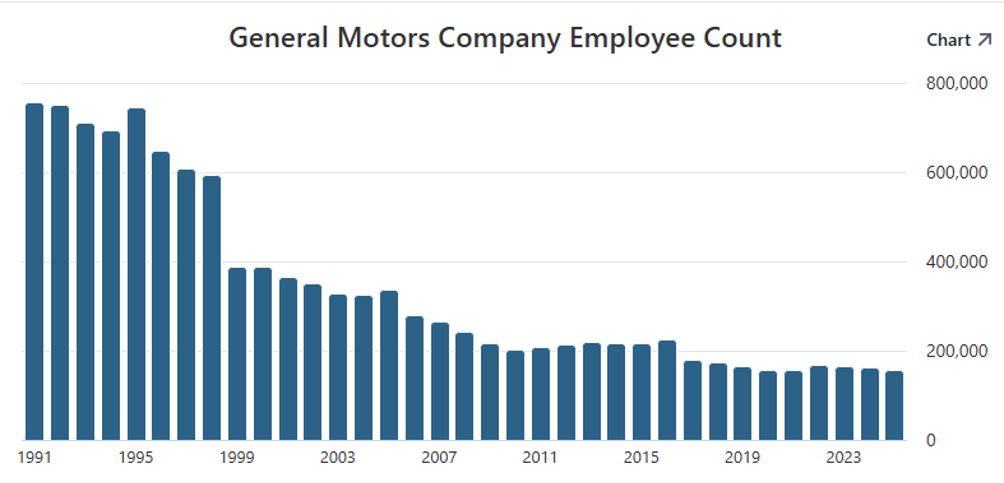
Grafico del numero di addetti GM nel corso degli anni. A partire dagli anni ’60, quando il numero di occupati era persino maggiore, GM poté lanciare un finanziamento per l’acquisto rateale di auto per i dipendenti e un sistema pensionistico interno all’azienda. Entrambi si sono poi rivelati una chimera, soprattutto per il drastico calo del numero di lavoratori [VEDI]
In base alle statistiche, questa previsione appare corretta, tanto da convincere i giovani che stanno attualmente lavorando per pagare le pensioni ai vecchi che, quando verrà il loro turno, l’esiguo numero di lavoratori non riuscirà a fare altrettanto con loro. Dare oggi, senza garanzia di ritorno domani.

PUBBLICITA’
Infatti, nessuno può contestare che: a) l’aspettativa di vita si è molto allungata negli ultimi decenni; b) il baby boom postbellico ha moltiplicato i nuovi nati, col risultato oggi di un numero esorbitante di nuovi pensionati (che raggiungerà il picco nel 2035); c) le condizioni economiche delle giovani coppie sconsigliano di aggiungere uno o più posti a tavola, per cui il rapporto vecchi/giovani non fa che crescere, esacerbando le prime due condizioni; d) la soluzione, accarezzata dalle sinistre, di sopperire alle mancate nascite di cittadini italiani tramite l’agevolata immissione di immigrati regolari o clandestini, sta rivelando tutti i suoi strascichi: diffuso fenomeno di mancata integrazione, sia delle prime che delle seconde generazioni, nelle quali prevale spesso l’odio verso tutto ciò che è occidentale, sfociando nei tentativi, spesso violenti, di costringere noi “bianchi” ad integrarci, a casa nostra, nel loro modo di vivere, arrivando a punire, a volte con la morte, le loro donne quando cedono alla tentazione di “occidentalizzarsi”. Sono sempre più frequenti in rete video di giovani immigrati che sfasciano tutto ciò che trovano, sfidando apertamente le forze dell’ordine e riconoscendo spudoratamente che, se ripetessero a casa loro le vili azioni che commettono qui, starebbero languendo nelle patrie galere; mentre da noi vengono lasciati a piede libero, senza punizioni esemplari, atte a dissuaderli dal ripetere le ignobili gesta. Ricambiano la nostra accoglienza con odio e violenza gratuita.
Sembrerebbe, quindi che, da ormai troppi anni, abbiamo imboccato un vicolo cieco.
Ma ecco che il sistema trova sempre la via d’uscita: passare dalla obsoleta mentalità pubblica a quella neoliberista, all’americana, onde completare il glorioso cammino intrapreso già dal 1992, anno di inizio della disfatta pubblica, di cui rimangono oggi pochi superstiti. In sostanza, se la previdenza pubblica rischia di disattendere le promesse, si accenda una pensione integrativa, scegliendo tra il cospicuo numero di compagnie assicurative ben felici di offrire i loro servigi. [VEDI]
Tanto per cominciare, il TFR confluisce già, salvo scelta contraria, in tali assicurazioni private: quelle stesse che vengono consigliate come supporti ausiliari dell’INPS.
A questo punto voglio fare un esempio, a mio parere molto probante, anche perché fui testimone diretto del clima ottimistico che si respirava negli States negli anni ‘60 (come in Italia, del resto; ma in America è sempre tutto ingigantito).
Negli anni postbellici del boom economico, la General Motors era in vetta alle case automobilistiche mondiali, con numerosi stabilimenti, specie a Detroit: la Torino degli USA. L’automazione esasperata era di là da venire e, dai numeri della tabella più sopra, che parte dal 1991, quando gli occupati erano 736.000, penso sia supponibile che, negli anni ’60, il numero di dipendenti sfiorasse il milione. Oggi quel numero s’è sgonfiato a 156.000, un gran numero di stabilimenti sono chiusi, e la crisi del 2008 portò alla luce il disastro: Detroit appariva una città fantasma, con fabbriche e quartieri abbandonati al degrado.

Una frazione della gamma di modelli GM negli anni ’60. Anni di allegro scialo, a cominciare dalle dimensioni, in ossequio al motto fordiano “big cars make big profits”. Un motto esteso ben oltre le auto dall’attuale presidente Donald Trump, in corsa accelerata verso il punto di non ritorno
E veniamo al motivo di questa lunga disquisizione sull’America degli anni ’60. In quegli
anni, GM aveva costituito una propria forma di previdenza, che garantiva ai dipendenti, al raggiungimento dell’età pensionabile, di attingere a quella cassa, che funzionava secondo gli stessi criteri tuttora in vigore per l’INPS: le pensioni venivano pagate dai contributi dei lavoratori attivi.
Tutto proseguì secondo gli schemi fin quando iniziò l’emorragia di occupati, vuoi per eventi interni (robotizzazione), vuoi per eventi esogeni (crack finanziari, concorrenza giapponese). I diminuiti lavoratori erano diventati insufficienti a pagare le pensioni dei vecchi dipendenti. Nonostante il problema fosse esclusivamente interno all’azienda, dovette intervenire lo Stato, per evitare una tragedia sociale enorme. Così come, detto per inciso, fu sempre lo Stato, nella crisi del 2008 e 2011, a intervenire per salvare numerose banche, specie se “sistemiche” (too big to fail), secondo il motto che privato è bello quando funziona, e Stato è bello quando il privato sbarella. (Privatizzare gli utili, socializzare le perdite).
Il caso GM è emblematico per quanto riguarda l’Italia. Ai fautori della previdenza privata vorrei ricordare che la sola pensione sicura è quella pubblica, perché gode della garanzia dello Stato, come salvatore di ultima istanza: leggi, mettendo mano alle tasse. Se quella privata, per qualsiasi motivo, va a gambe all’aria, solo lo Stato potrebbe sanare una situazione drammatica per migliaia di persone e relative famiglie; anche se non è tenuto a farlo, come invece già accade per coprire i buchi dell’Inps. Che, detto per inciso, sono dovuti all’appesantimento dovuto all’incorporazione dell’INPDAP (Previdenza dipendenti pubblici) e della cassa integrazione guadagni (CIG).

Manifesto d’epoca per l’assicurazione contro uno specifico sinistro. Funziona come l’attuale RCA auto
Ma andiamo più a fondo del sistema privato. Quale altro meccanismo, se non quello dello Stato, ossia con i lavoratori giovani che pagano le pensioni ai vecchi, dovrebbero seguire le assicurazioni private? Il meccanismo alla base delle pensioni private è ben diverso dalle assicurazioni auto, le quali pagano i danni degli incidenti attingendo al monte premi, che lievita col numero degli stessi: chi non fa sinistri -e deve essere la stragrande maggioranza- paga per chi li fa. Il bilancio deve risultare fortemente positivo, per ripagare l’apparato e produrre profitti. Non esiste, in questo caso, la sperequazione che affligge le previdenze, sia pubbliche che private, in quanto, qualora il numero di veicoli circolanti diminuisse vistosamente, del pari scenderebbero sia gli incidenti che il monte premi. E qualora il numero di sinistri aumentasse oltre il previsto, l’aumento del costo della polizza farebbe tornare i conti.

Non fu il fascismo a creare l’INPS, come sovente si dice, avendo la previdenza sociale radici fin nell’800. Ma fu il fascismo ad estendere la platea dei beneficiari e ad organizzarne il funzionamento [VEDI]

Ceramica nell’ex sede ONMI di Firenze. L’ONMI cessò l’attività nel 1975, affidando i suoi compiti alle Regioni e al Ministero della Sanità
La previdenza sociale nacque in Italia nell’800, ma fu grandemente migliorata durante il Ventennio, che la riorganizzò, estendendola a molte fasce di lavoratori che ne erano esclusi. E arrivò a diminuire da 65 a 60 l’età pensionabile. Erano tempi opposti al presente: innanzitutto vigeva una politica basata sulla crescita della popolazione, che il mondo del lavoro, agricolo o industriale, assorbiva con facilità: e poi servivano giovani famiglie per popolare sia i nuovi territori italiani strappati all’improduttività, sia le colonie africane.
In questo clima operarono sia l’INPS che altre organizzazioni istituite ad hoc, come l’ONMI (Organizzazione Maternità e Infanzia), istituito nel 1925. Era un mondo proiettato verso il futuro, e pertanto molto attento alle madri e alle giovani leve.
Oggi il futuro è visto solo come una minaccia, con la prospettiva di lavoro calante e quindi il raggiungimento del rapporto 1:1 tra lavoratori e pensionati (l’ideale sarebbe 1,8/2:1).
È in questo contesto che l’INPS deve sempre più ricorrere all’intervento dello Stato, ossia alle tasse, che vengono sottratte ad altri servizi sociali basilari, come la sanità e l’istruzione. Anche perché, oltre alle pensioni dei lavoratori, circa il 20% se ne va per pensioni sociali, di invalidità, di integrazione al minimo, che non sono coperti da nessuna voce attiva. Senza dimenticare la parte, tutt’altro che trascurabile, degli aiuti agli immigrati, frutto dei porti e frontiere aperti attuati dalle politiche di sinistra. Di fronte al progressivo deficit, che avrebbe mandato in fallimento qualsiasi società privata, l’INPS, per mascherare il suo stato comatoso, cambia nome in: Officina del Welfare. Si tratta di un diplomatico modo di dichiarare la propria insolvenza, non solo futura, ma già in essere.

Ex Palazzo INPS di piazza Augusto Imperatore, Roma. Anni fa, cambiò sede. Oggi, ha cambiato nome
Pochi giorni fa il presidente dell’INPS, Gabriele Fava, nel presentare il XXV Rapporto annuale a Camera e Senato, ha dichiarato: <L’INPS sta evolvendo da ente erogatore a grande infrastruttura attiva del welfare nazionale, secondo il modello di una Officina del Welfare, collocandosi dentro uno scenario più ampio, attraversato da una trasformazione sociale epocale>. [VEDI] Nonostante la magniloquenza, non si capisce in cosa tutto ciò si concretizzi nei rapporti tra l’Istituto e i cittadini, salvo il cambio di nome.
Per giunta, trapela dagli stessi dirigenti Inps che neppure le pensioni complementari saranno sufficienti a garantire una vita dignitosa ai futuri pensionati. Quindi? Viene consigliato di fare finanza “fai-da-te”: investi i tuoi soldi nel mare magnum della finanza globale, pur con tutti i relativi rischi. Il grande circo della Borsa è la panacea solo per chi ha accesso per tempo (insider trading) alle notizie che incidono sulle quotazioni: chi vince lo fa a danno di chi perde. Ne abbiamo avuto conferma nell’indecoroso uso di notizie riservate che ne hanno fatto i figli di Donald Trump. Per evitare l’accesso in Borsa diretta, si suggeriscono allora quei giganteschi apparati dei fondi d’investimento, che potrebbero rivelare in futuro di avere i piedi d’argilla. Basterebbe un nuovo 2008.

I video di questo ragazzo centrano sempre il punto e consiglio vivamente di ascoltarlo. Ho voluto includerlo qui, come corollario di tutto il testo precedente. Segue la parte conclusiva e propositiva di questo mio lungo articolo, vertente sull’imprevidenza sociale che caratterizza il nuovo millennio
Nel mentre, tuttavia, dovrai continuare a versare i contributi alla nuova INPS, pur nella consapevolezza che copriranno una frazione minima dei tuoi bisogni. Come se un giovane riuscisse oggi a detrarre dal suo magro stipendio (quando c’è) i soldi per queste tre uscite! In sostanza, è un rozzo invito ad arrangiarti: lo Stato Sociale non c’è più, si torna indietro, in pieno ‘800, quando ai nonni provvedevano figli e nipoti. Altro che progresso sociale. E poiché questa situazione è comune a milioni di italiani, si tratta di una vera e propria bomba a orologeria sociale. Quando saranno in troppi a non avere il minimo per sopravvivere – e figurarsi pagare anche i contributi- la storia insegna che succederà qualcosa: nel ‘700 si chiamò rivoluzione; nell’800 moti, insurrezioni; nel ‘900 rivoluzioni. Come si chiamerà nel secolo corrente?

Dalla critica alla proposta
Vediamo ora di fare una considerazione generale sul sistema pensionistico in vigore e capire se ce ne sarebbe uno alternativo e più affidabile.
Facciamo tabula rasa e giriamo molto all’indietro le lancette dell’orologio: nessun istituto previdenziale, pubblico o privato. Come prepararsi alla vecchiaia? Mettendo da parte i beni meno soggetti alla perdita di valore, in ordine decrescente: casa, oro, soldi (ammesso di averne). La casa era una proprietà molto diffusa, e accoglieva al tempo stesso almeno tre generazioni: genitori, figli, nonni. Quindi, la famiglia era allargata ad una comune convivenza, e ciascuno portava il suo contributo ad ogni stagione della vita.
L’avvento di istituti come l’INPS ha cambiato radicalmente il rapporto tra vecchi e giovani, separandoli fisicamente, e in età via via maggiore. L’assistenza previdenziale avviene in forma anonima, e non si basa più sull’accumulazione privata e personale di ricchezza, in previsione degli ultimi anni di vita. Nell’attuale sistema, il pensionato non pesca da un fondo accumulato su misura per lui, ma dall’apporto di sconosciuti lavoratori.

Icona di un sistema pensionistico basato sull’accumulo ad personam dei contributi previdenziali in lingotti e monete d’oro. In tal caso ciascuno mieterebbe solo ciò che avrà seminato, senza gravare sul lavoro di terzi futuri lavoratori. Procede secondo uno schema di credito, anziché di debito differito, secondo il sistema oggi dominante, a cominciare dall’emissione monetaria
E se invece, il sistema si richiamasse ad un piano di accumulo individuale di ricchezza, cosa cambierebbe? Idealmente, mantenendoci sull’oro, come bene di costante valore d’acquisto, nonostante le sue varie turbolenze, passate e recenti, i versamenti di un determinato lavoratore verrebbero via via investiti in monete e lingotti sui quali verrebbe impresso il suo nome o verrebbero sigillati dentro casseforti a doppia chiave, detenute da lui stesso e dal custode (come già avviene in banca per le cassette di sicurezza). Raggiunta l’età pensionabile, monete e lingotti verrebbero gradualmente venduti e il ricavato in denaro verrebbe versato al suo legittimo proprietario in trance mensili. Sarebbe anche prevista una camera di compensazione tra pensionati che muoiono pochi anni dopo l’età media e quelli che vi sopravvivono. Chi muove con un avanzo coprirebbe il disavanzo di chi ha vissuto più anni del proprio corrispettivo in oro. L’oro accumulato non entrerebbe nell’asse ereditario, per evitare conflittualità tra altri pensionati e gli eredi.

Lingotto aureo con impresso il nome della nazione emettitrice. Nel caso in esame, al suo posto verrebbe punzonato il nome del proprietario e futuro fruitore, al termine della sua vita lavorativa. L’oro è un bene a zero coupon, ma garantisce, anche attraverso lunghi periodi, la costanza media del suo valore d’acquisto.
In tal modo, non sarebbe necessario il versamento pecuniario da lavoratori a pensionati, ai quali ultimi spetterebbe proprio l’equivalente di quanto da loro stessi accantonato durante la vita lavorativa. Del resto, questo è quello che fanno le banche centrali, le quali accumulano oro, qualunque sia il suo valore di mercato, a garanzia e comprova della loro ricchezza. E nei periodi di turbolenza, in particolare guerre, sui lingotti viene impressa la dicitura della banca legittima proprietaria degli stessi. E lo stesso fanno i grandi fondi pensione, comprando oro come parte notevole del loro patrimonio (ma loro, si noti, in forma collettiva, non con proprietà individuali). Con questo sistema, si eviterebbe l’attuale tragedia di rimanere senza fondi al diminuire dei lavoratori e quindi dei contributi. E l’INPS, o chi per esso, sarebbe un semplice custode ed erogatore finale dell’oro via via incamerato nei propri caveau. Senza gli odierni patemi da insolvenza per lo sbilancio tra l’esubero di pensionati e la penuria di lavoratori
 Marco Giacinto Pellifroni 26 luglio 2026